
YC 출신·키이우의 형제가 3년 만에 「매출의 14.5배」로 매각. AXDRAFT의 초고배율은 어디서 왔는가
M&A 변호사인 형과 Booking.com 출신 동생이 키이우에서 창업한 계약서 자동화 AXDRAFT는 고객 단 30개 사(Walmart·Nestlé 포함)·10명의 팀으로, 2020년 말 Onit에 「매출의 14.5배」인 상위 7자리 수 달러에 매각되었다. 대가의 3분의 2는 매수자의 주식. 「매각 모드는 겸업으로는 불가능하다」는 교훈이 딸려 있다.
(이하 달러 금액의 원화(엔화) 표기는 1달러 150엔 환산의 대략적인 수치)
SaaS 매각은 연매출의 2〜4배 전후가 시세로 여겨진다. 그 세계에서 “매출의 14.5배”라는 배율이 붙었다면, 통상적인 수익 평가와는 다른 힘이 작용했다고 볼 수밖에 없다. 키이우 발 계약서 자동화 SaaS “AXDRAFT”는 고객 약 30개 사·팀 10명 그대로, 창업으로부터 불과 3년여 만인 2020년 12월에 상위 7자리 수 달러(7자리 수 달러대 후반=수억~십수억 엔)에 미국 Onit에 매각되었다. 우크라이나 리걸테크 기업으로서 사상 최초의 엑시트이기도 하다. They Got Acquired의 취재 기록을 바탕으로 이 이상치의 내막을 분해한다.
창업부터 매각까지의 3년간
| 시기 | 사건 |
|---|---|
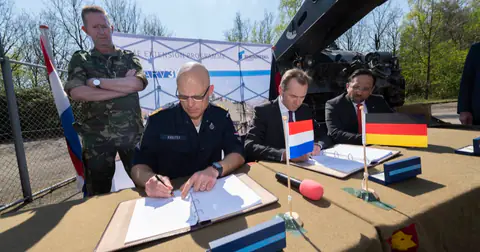
| 2017년 10월 | M&A 변호사 유리 자렘바(Yuriy Zaremba) 씨와, Booking.com의 시니어 엔지니어였던 동생 올레그(Oleg) 씨가 키이우에서 창업 |
| 2018년 12월 | Y Combinator 합격($150K/7%) |
| 2019년 | 실리콘밸리 VC로부터 $1.2M 조달(누계 $1.4M). 가격은 “1계약당 $25”에서 시행착오 시작 |
| 2020년 말 | 가격을 월 $750으로 확립. Onit에 매각(상위 7자리 수 달러·매출의 14.5배·경쟁 입찰). 대가의 3분의 2는 매수자 주식, 주주 약 20명의 합의를 얻어냄 |
| 그 후 | 형제는 약 3년간 Onit에서 운영 후, AI 영업 AiSDR을 창업 |
제품은 계약서·법무 문서의 자동 작성으로, NDA나 업무위탁계약을 5분 이내에 생성한다. 독자적 알고리즘은 중국어·일본어를 포함한 다국어 계약서 작성에 대응하며, 라이브 프리뷰와 데이터 연동을 갖췄다. 설계 사상은 “법무팀이 단순한 문서 작성을 다른 부서로 위임할 수 있게 한다”. 법무의 대기열을 제품으로 줄이는 발상이다.
사업의 숫자(매각 시점)
| 항목 | 숫자 |
|---|---|
| 고객 | 약 30개 사(Walmart·Nestlé·Slack 포함. Slack은 미국 최초의 대형 고객) |
| 팀 | 10명(풀타임, 키이우) |
| 누적 조달액 | $1.4M(약 2.1억엔) |
| 제품 | 다국어(중국어·일본어 대응) 계약서 자동 생성 알고리즘 |
| 대가 구성 | 3분의 2가 매수자 Onit의 주식 |
가격은 3년 만에 30배가 되었다
간과하기 쉽지만, 이 회사는 과금 형태로도 크게 움직였다. 2019년의 “계약 1건 검토당 $25”라는 종량제 과금에서, 2020년 말에는 “월 $750”의 구독제로. 소액 종량제에서 엔터프라이즈 대상 월정액으로 이행하며, Walmart급 고객에 걸맞은 과금 체계에 도달했다. 30개 사·월 $750이면 연매출은 수십만 달러 규모, 이것이 상위 7자리 수 달러의 분모다.
“매출의 14.5배”를 분해한다
배율의 이상치는 매각자의 실력만으로는 설명되지 않으며, 매수자 측의 맥락과 시장 상황이 겹겹이 쌓여 있다.
먼저 매수자 Onit(휴스턴의 리걸 소프트웨어 기업)은 약 500개 사의 기업 법무 부서를 고객으로 두고, 기존 고객에 팔 제품을 늘리는 확장 전략의 도상에 있었다. 19개월 만에 3건째 인수였고, 그 30일 전에는 AI 계약 관리 McCarthyFinch를 막 인수한 참이었다. 즉 AXDRAFT는 “단독 매출”이 아니라 “500개 사에 추가 판매하기 위한 탄약”으로 값이 매겨졌다. Onit 공동창업자 에릭 엘프먼(Eric Elfman) 씨의 말이 시사적이다. “AXDRAFT는 파괴적인 기업이며, 바로 Onit의 계보다. 우리 DNA에 맞고, 약 500개 사의 기업 법무 부서를 향해 제품군을 묶는 전략에도 부합한다”.
다음으로 경쟁 입찰이다. 여러 매수자가 관심을 보였고, 게다가 2020년은 팬데믹 하에 소프트웨어 기업의 배율이 이상하게 급등한 해였다. 여기에 (1) Walmart급 대기업에 파고든 실적(엔터프라이즈 조달을 돌파한 증거), (2) 다국어 계약서라는 기술 자산, (3) YC·실리콘밸리 VC의 선별을 통과한 팀이 더해진다. 14.5배는 “전략적 적합성×입찰×2020년의 시장 상황×대형 고객”의 곱이며, 어느 하나가 빠져도 성립하지 않는다. Grid Finder의 매출 제로에서 £3M과 같은 “전략 자산으로서의 값매김”의, 더 극단적인 예다.
협상의 이면 — 20명의 주주와 주식 대가
유리 씨가 최대의 협상 과제로 꼽은 것은 의외로 가격이 아니다. “매수자는 PE가 배후에 있어서 주주를 최대한 줄이고 싶어 했다. 우리 회사에는 약 20명의 투자자가 있었고, 대가의 3분의 2는 주식으로 지급되었다”. YC와 VC로부터 조달한 회사는 매각 시 전체 주주의 합의 형성이라는 숙제를 안는다. 대가의 3분의 2가 매수자 주식이라는 것은, 주주들이 현금화가 아니라 “Onit의 성장으로 갈아타기”를 승낙했다는 뜻이며, 실질은 인수라기보다 통합으로의 합류였다. 10명 규모의 회사임에도 “실사의 깊이에는 놀랐다”는 증언도 남아 있다.
총평이 이것이다. “회사를 파는 것은 자금 조달과 같다. ‘매각 모드’에 들어가느냐 마느냐이며, 다른 업무와 병행해 잘 해내는 것은 불가능하다”.
할인해서 읽을 점
재현성의 관점에서는 3가지 유보가 붙는다. 매각액의 절대치는 비공개이며, “상위 7자리 수 달러”, “14.5배”라는 상대치밖에 검증할 수 없다. 대가의 3분의 2가 주식인 이상, 최종적인 실수령액은 Onit의 이후 기업 가치에 달려 있다. 현금 일괄 지급 같은 확정된 출구와는 성질이 다르다. 게다가 2020년의 배율 급등은 시장 요인이며 재현 불가능하다. “작은 SaaS라도 14.5배에 팔린다”고 읽는 것은 오류이며, 평시의 시세는 Usersnap과 같은 몇 배 수준에 머문다.
한 가지 더. YC($150K/7%)와 VC 조달은 가속 장치임과 동시에, 약 20명 주주의 조율이라는 매각 시의 마찰이기도 했다. 부트스트랩 기업의 매각에는 이 비용이 없다. 자본 정책은 출구의 자유도까지 규정한다.
편집부의 시각
대기업 고객이라는 레퍼런스는 매출의 수십 배 가치를 지닐 수 있다. 개인·소규모 팀의 B2B에서는 매출액보다 “누구에게 팔았는가”가 인수 가치를 결정하는 경우가 있다. 엔터프라이즈 1개 사의 돌파는 그 자체가 자산으로 계상된다고 봐도 좋다.
“변호사×엔지니어 형제”는 도메인 지식과 구현의 최단 거리다. FeedbackPanda의 교사×개발자, Radius의 업계인과 같은 유형으로, 전문 영역 SaaS의 성공 조건은 “내부자가 만든다”는 데 있다.
매각은 전담 업무다. 실사·20명 주주 조율·조건 협상을 “겸업으로는 불가능”이라고 단언하는 증언은, Career Sidekick의 “매각은 제2의 사업”, AppArmor의 “실사는 지옥”과 세 번째의 일치를 보인다. 매각의 반년간은 성장이 멈춘다. 세 사례가 같은 결론을 증언하고 있다.
한편 형제는 매각 후에도 약 3년간 Onit에 남아 AXDRAFT를 운영했고, 그 후 AI 영업 SaaS인 AiSDR(7억 건이 넘는 연락처 데이터베이스를 사용하는 텍스트·이메일 자동 아웃리치)을 창업했다. 엔터프라이즈 영업을 3년 만에 돌파한 경험이 그대로 다음 사업의 소재가 되고 있다.
한국(일본) 독자에게 있어서의 재현 조건
구도는 어느 시장에서나 다시 그릴 수 있다. 전문직(법무·회계·의료 등)의 “내부자”가 엔지니어와 손잡고 업무 SaaS를 만드는 것, 대기업 1개 사의 조달 돌파를 레퍼런스 자산으로 쌓는 것, 매각 시에는 전담 모드로 전환하는 것, 어느 것이나 규모를 불문하고 성립한다. 한편, 키이우의 개발 비용으로 만들어 실리콘밸리의 자본과 판로로 파는 재정거래 구조, YC라는 신용 장치, 2020년의 미국 M&A 시장 상황은 그대로 옮겨올 수 없다. 이 사례에서 이식 가능한 것은 배율이 아니라 “누구에게 팔았는가가 가격을 결정한다”는 가격 결정의 구조다.
함께 읽으면 좋은 사례
출처
비슷한 사례
PR 관리 SaaS Prowly, Semrush에 매각. 폴란드발 마케팅 스위트의 한 축이 되는 길
SaaS
혼자 시작한 임원 데이터베이스, $5M ARR·$25M에 매각. Boardroom Insiders의 "수작업 데이터" 승리 공식
SaaS
Lionize, $6M 조달한 인플루언서 발굴 SaaS의 7자리 달러 착지. 시작은 "파이썬으로 뉴욕 공짜 식사" 바이럴 글
SaaS
$20M(조건부)를 거절하고 $40M(전액 현금)을 얻어냈다. AppArmor, 캠퍼스 안전 앱 협상 전체 기록
SaaS많이 읽힌 글
- 1
minne 판매로 최고 월 매출 100만 엔. 전직 디자이너 핸드메이드 작가가 말하는 "팔리는 사진"의 기술
최근 34명 방문 - 2
AI 영상 6편으로 첫 달 15만 3,030엔 — 1편 422만 조회가 수익의 3분의 2를 차지한 TikTok 수익화
최근 21명 방문 - 3
매출 30엔부터 8년. 앱 3개를 병행 운영해 월 20만 엔에 도달한 개인 개발 기록
최근 19명 방문 - 4
부업 블로그 "Tsuzuki Blog", 월 4.2만 엔에서 1년 만에 월 100만 엔으로. 공개된 월별 데이터 분해
최근 15명 방문 - 5
Shichinatsu: 직장인 디자이너의 BOOTH 소재 판매, 반년에 108만 엔. 월 10만→25만 엔까지 월별 매출 전면 공개
최근 13명 방문
최신 글
- 2026-09-26
겐지 리인카네이션, 스팀 첫 달 판매 32장. 홍보비 2만 엔이 매출을 넘었다
- 2026-09-25
Pirsch Analytics: 직원 1명의 GA 대안, MRR $11,000→$14,300. 매년 숫자를 공개하는 5년 차
- 2026-09-25
고코노 다비비토: 개설 약 1년의 잡기 블로그로 월 50만 PV·월 30만 엔. "카테고리 안에서 특화한다"는 싸움법
- 2026-09-24
Fomo, MRR 1만 달러짜리 위젯을 매도자 분할 지급으로 사서 최고 월 15만 4천 달러. 6년 뒤 7자리 달러에 Relay Commerce로
- 2026-09-23
13평 케이크 가게, 개업 3년차 연매출 27,073,172엔. 부부 2인·월세 6만 엔 가게가 24개월치 월별 매출을 전부 공개했다