
AXDRAFT:YC出身・キーウの兄弟が3年で「売上の14.5倍」売却。超高倍率はどこから来たか
M&A弁護士の兄とBooking.com出身の弟がキーウで創業した契約書自動化AXDRAFTは、顧客わずか30社(Walmart・Nestlé含む)・10人のチームで、2020年末にOnitへ「売上の14.5倍」のHigh 7桁ドルで売却された。対価の2/3は買い手の株式。「売却モードは片手間では無理」という教訓つき。
執筆: Small Start 編集部(公開情報の要約+独自分析)
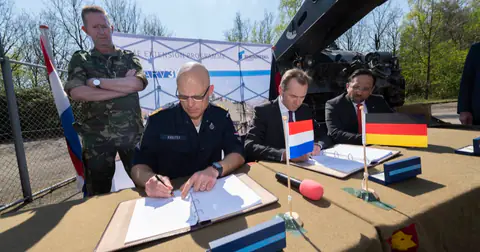
SaaSの売却は年商の2〜4倍前後が相場とされる。その世界で「売上の14.5倍」という倍率が付いたなら、通常の収益評価とは別の力学が働いたと考えるほかない。キーウ発の契約書自動化SaaS「AXDRAFT」は、顧客約30社・チーム10人のまま、創業からわずか3年余りの2020年12月にHigh 7桁ドル(7桁ドル台後半=数億〜十数億円)で米Onitに売却された。ウクライナのリーガルテック企業として史上初のイグジットでもある。They Got Acquiredの取材記録をもとに、この異常値の内訳を分解する。
創業から売却までの3年間
| 時期 | 出来事 |
|---|---|
| 2017年10月 | M&A弁護士のYuriy Zaremba氏と、Booking.comのシニアエンジニアだった弟Oleg氏がキーウで創業 |
| 2018年12月 | Y Combinator合格($150K/7%) |
| 2019年 | シリコンバレーVCから$1.2M調達(累計$1.4M)。価格は「1契約$25」から試行 |
| 2020年末 | 価格を月$750へ確立。Onitへ売却(High 7桁ドル・売上の14.5倍・競争入札)。対価の2/3は買い手株式、株主約20名の合意を取り付け |
| その後 | 兄弟は約3年Onitで運営後、AI営業のAiSDRを創業 |
製品は契約書・法務文書の自動作成で、NDAや業務委託契約を5分以内に生成する。独自アルゴリズムは中国語・日本語を含む多言語の契約書起草に対応し、ライブプレビューとデータ連携を備える。設計思想は「法務部が単純な文書作成を他部門に委譲できるようにする」。法務の待ち行列を製品で減らす発想だ。
事業の数字(売却時)
| 項目 | 数字 |
|---|---|
| 顧客 | 約30社(Walmart・Nestlé・Slackを含む。Slackは米国初のロゴ) |
| チーム | 10人(フルタイム、キーウ) |
| 累計調達 | $1.4M |
| 製品 | 多言語(中国語・日本語対応)の契約書自動生成アルゴリズム |
| 対価構成 | 3分の2が買い手Onitの株式 |
価格は3年で30倍になっている
見落とされがちだが、この会社は課金の形でも大きく動いた。2019年の「1契約レビュー$25」という従量課金から、2020年末には「月$750」のサブスクリプションへ。少額従量からエンタープライズ向け月額への移行で、Walmart級の顧客に見合う課金体系に到達している。30社・月$750なら年商は数十万ドル規模。これがHigh 7桁ドルの分母だ。
「売上の14.5倍」の分解
倍率の異常値は売り手の実力だけでは説明できず、買い手側の文脈と市況が積み重なっている。
まず買い手のOnit(ヒューストンのリーガルソフトウェア企業)は、約500社の企業法務部門を顧客に抱え、既存顧客へ売る製品を増やす拡張戦略の途上にあった。19ヶ月で3件目の買収で、その30日前にはAI契約管理のMcCarthyFinchを買収したばかり。つまりAXDRAFTは「単体の売上」ではなく「500社への追加販売の弾」として値付けされた。Onit共同創業者Eric Elfman氏の言葉が示唆的だ。「AXDRAFTは破壊的な企業で、まさにOnitの系譜。我々のDNAに合い、約500社の企業法務部門に向けて製品群を束ねる戦略にも合致する」。
次に競争入札。複数の買い手が関心を示し、さらに2020年はパンデミック下でソフトウェア企業の倍率が異常に高騰した年だった。そこに(1)Walmart級の大企業に食い込んだ実績(エンタープライズの調達を突破した証明)、(2)多言語契約書という技術資産、(3)YC・SV VCの選別を通過したチーム、が乗る。14.5倍は「戦略適合×入札×2020年の市況×ロゴ」の積であり、どれか一つ欠けても成立しない。Grid Finderの売上ゼロ£3Mと同じ「戦略資産としての値付け」の、より極端な例である。
交渉の内側 — 20の株主と株式対価
Yuriy氏が最大の交渉課題に挙げたのは、意外にも価格ではない。「買い手はPEがバックにいて、株主をできるだけ少なくしたがった。うちには約20の投資家がいて、対価の3分の2は株式で支払われた」。YCとVCから調達した会社は、売却時に全株主の合意形成という宿題を抱える。対価の2/3が買い手株式ということは、株主たちは現金化ではなく「Onitの成長への乗り換え」を承諾したわけで、実質は買収というより統合への合流だった。10人の会社にもかかわらず「デューデリジェンスの深さには驚いた」という証言も残っている。
総括がこれだ。「会社を売るのは資金調達と同じ。『売却モード』に入るか入らないかであり、他の業務と並行して上手くやることはできない」。
割り引いて読む点
再現性の観点では3つの留保がつく。売却額の絶対値は非公開で「High 7桁ドル」「14.5倍」という相対値しか検証できないことに加え、対価の2/3が株式である以上、最終的な手取りはOnitのその後の企業価値に依存する。現金一括のような確定した出口とは性質が違う。残る留保は2020年の倍率高騰で、これは市況要因であり再現不能だ。「小さなSaaSでも14.5倍で売れる」と読むのは誤りで、平時の相場はUsersnapのような数倍にとどまる。
もう一つ。YC($150K/7%)とVC調達は加速装置であると同時に、約20株主の調整という売却時の摩擦でもあった。ブートストラップ企業の売却にはこのコストがない。資本政策は、出口の自由度まで規定する。
編集部の見立て
大企業顧客のロゴは、売上の数十倍の価値を持ち得る。 個人・小チームのB2Bでは、売上額よりも「誰に売れたか」が買収価値を決めることがある。エンタープライズ1社の突破は、それ自体が資産計上されると考えていい。
「弁護士×エンジニアの兄弟」は、ドメイン知識と実装の最短距離。 FeedbackPandaの教師×開発者、Radiusの業界人と同型で、専門領域SaaSの成功条件は「中の人がつくる」ことに尽きる。
売却は専任業務である。 デューデリ・20株主の調整・条件交渉を「片手間では無理」と言い切る証言は、Career Sidekickの「売却は第二のビジネス」、AppArmorの「デューデリは地獄」と三度目の一致を見た。売却の半年間は成長が止まる。3つの事例が同じ帰結を証言している。
なお兄弟は売却後も約3年Onitに残ってAXDRAFTを運営し、その後AI営業SaaSのAiSDR(7億件超のコンタクトデータベースを使うテキスト・メールの自動アウトリーチ)を創業した。エンタープライズ営業を3年で突破した経験が、そのまま次の事業の題材になっている。
日本の読者にとっての再現条件
構図そのものは日本でも組める。専門職(法務・会計・医療など)の「中の人」がエンジニアと組んで業務SaaSを作ること、大企業1社の調達突破をロゴ資産として積むこと、売却時は専任モードに切り替えること、いずれも規模を問わず成立する。一方、キーウの開発コストでつくりシリコンバレーの資本と販路で売るという裁定構造、YCという信用装置、2020年の米国M&A市況は日本から持ち込めない。この事例から移植可能なのは倍率ではなく、「誰に売れたかが値段を決める」という価格決定の構造である。
あわせて読みたい
出典
近い規模・近い業種の事例
よく読まれている記事
- 1
minne販売で最高月商100万円。元デザイナーのハンドメイド作家が語る「売れる写真」の技術
直近34人が訪問 - 2
AI動画6本で初月15万3,030円 — 1本422万再生が収益の3分の2を占めたTikTok収益化
直近21人が訪問 - 3
売上30円から8年。アプリ3本を並行運営して月20万円に届いた個人開発の記録
直近19人が訪問 - 4
副業ブログ「Tsuzuki Blog」、月4.2万円から1年で月100万円へ。公開されている月次データを分解する
直近15人が訪問 - 5
シチナツ、会社員デザイナーのBOOTH素材販売が半年で108万円。月10万→25万円へ、月次売上の全公開
直近13人が訪問
新着記事
- 2026年9月26日
源氏リーインカーネイション、Steam初販売は1ヶ月で32本。宣伝費2万円が売上を上回った
- 2026年9月25日
Pirsch Analytics、社員1人のGA代替がMRR $11,000→$14,300。毎年決算を公開する「三番手」の5年目
- 2026年9月25日
孤高の旅人、開設約1年の雑記ブログで月50万PV・月30万円。「カテゴリ内で特化する」という戦い方
- 2026年9月24日
Fomo、MRR $10,000のウィジェットを売り手分割払いで買って最高月$154,000。6年後に7桁ドルでRelay Commerceへ
- 2026年9月23日
13坪のケーキ屋、開業3年目の年商27,073,172円。夫婦2人・家賃6万円の店が月別売上を24か月分すべて公開した