
Landlord Larry:24岁持有40套独栋,还款$480对租金$1,400
Lawrence Guerguis(网名Landlord Larry)三年内把美国中西部的独栋住宅增加到40套。不过他没有公开总租金收入。公开的是一套一套的数字:还款$480多的房子,收到的Section 8租金约$1,400。
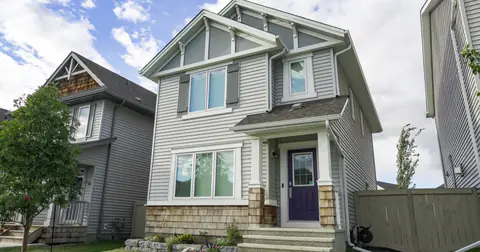
还款每月$480多。进来的租金约$1,400,而且租客负担为零,全额由住房券(Section 8)支付。这是美国加州出身的Lawrence Guerguis在大学三年级时买下的第一套房的数字。他现在24岁,持有的独栋已经增加到40套。
这个案例缺少通常要凑齐的数字。443个案例都持有月营收或转让额的实数,而他的总租金收入、现金流总额、负债总额,任何出处都没有写。BiggerPockets那期用的表述只到「每月数千美元的现金流」,再往下没有分解。
我们仍然判断值得记录,是因为代替总额,一套一套的还款和租金并排出现了。「24岁40套」这样的标题会让人期待总额,而能够核验的是一组一组的数字。这里就把那一组数下来。
已公开的一套一套的数字
| 物业 | 数字 |
|---|---|
| 第一套(伊利诺伊州皮奥里亚,在学中) | 购入$65,000,首付约$15,300,还款$480多,Section 8租金约$1,400(租客负担为零) |
| 同一套(Business Insider版) | 还款每月约$400,该ZIP的HUD基准租金约$1,300,DSCR超过2.0 |
| 克利夫兰第一套(双拼) | 购入$88,000,还款$675。原租金为$650×2户,三个月后提到两居标准的约$1,200×2 |
| 需要翻修的一套独栋 | 还款$524,租金$1,850 |
| 四居两卫的独栋 | 还款约$540,租金$1,300 |
| 位置较好的三居一卫独栋 | 还款$709,租金$1,720 |
| 最近买的一套 | 三居的租金从$900提到$1,600 |
| 取得的节奏 | 目标是一年6套,实绩是6个月6套。首付每套$17,000至$20,000 |
| 本钱 | 继承的车卖了$16,000。其中$15,000作首付,$1,000用于几个月的还款 |
| 套数 | 30多套(2026年8月)到40套(2026年9月) |
| 体制 | 本人。自主管理一年半后成立了自己的管理公司 |
关于第一套,出处之间有矛盾。Business Insider日本版写的是还款每月约$400、HUD基准租金约$1,300,而BiggerPockets的全文记录里本人说的是还款$480多、租金约$1,400。我们不向任何一边靠,两个都放上。租金对还款的倍率,前者约3.3倍,后者约2.9倍。
标题是40套,但能核验的只有$480和$1,400这一组
这门生意的设计,在于把两个机制同时放到了外部。
一个是授信。他在大学在学期间买房,没有工资单也没有收入,所以普通的住房贷款办不下来。他用的是DSCR贷款,审查的不是本人的收入,而是物业的租金超过还款多少倍(Debt Service Coverage Ratio)。据说要求最低1.25,第一套超过了2.0。他是在BiggerPockets的论坛上找到愿意贷这个金额档的贷方的。
另一个是租金的决定方式。在Section 8里,租金的70%到100%由住房当局支付。第一套的租客收入为零,所以租金的100%来自政府。本人说「我需要完美的租客,政府一次也不会漏付」就是这个意思。
这门生意外部化的,是授信和租金的决定方式两者。作为编辑部的判断写下来:比起买得便宜,24岁能堆到40套的理由在这里。本人的收入不需要,所以在学期间就能买;租金由当局的基准决定,所以既不需要租金谈判,也不需要租客的信用审查。
提租的余地在手续一侧,不在物业一侧
公开数字里最具体的,是另一条收入杠杆。他在克利夫兰最先买的双拼,两户都是三居,可租客只持有两居的住房券,租金停在每户$650。
他查了住房当局的基准,按两居标准的约$1,200提出申请。三个月后两户都到了那个金额。施工一点没做,因为那套物业已经通过了Section 8的检查。
为什么前任业主没做?按本人的说明,Section 8的提租需要把文件亲自交到当地当局,远程的投资者要么现地没有人,要么根本不知道这个制度。那套物业换过好几任业主,谁都没有提交过申请。最近他也把一套三居从$900提到了$1,600。
这里编辑部的读法和本人稍有不同。他说自己的强项是「理解数字」,但做出从$650到$1,200、从$900到$1,600这些动作的不是计算,而是把自己放进「住在当地、能自己把文件送到当局窗口」的状态。实际上他搬到了克利夫兰,最初一年半都自己管理。
弱的一面也以实数留着
第一套是没看现场就买的。在Facebook的群里找到一个杂工去看了看,只竖了个拇指。本人说「连热水器是什么都不知道」。到租客定下来花了几个月,当时用的审查按他自己的话说「完全不好」。
翻修也自己做而且失败了。没打底漆就刷墙,想重新打磨木地板也没弄好。据说当时的照片还留着。
资金的来路也不是可复制的故事。他进了加密资产的Discord,反复说「资产明天可能变成零」,主张投资实物资产。在那里有一个人响应,给了他六套房首付的资金。条件是股权30%和租金五五分。后来他买回了股权,本人的回顾是:这不是正确的做法,要合伙的话一开始就该把长期计划定好。
而他举出的最大后悔在定价一侧。第一年里他因为$1,000到$2,000的差距和卖方谈不下来,反复丢掉案子。在小物业上,那个差距只相当于每月$5。「全部都该更早买下来」是本人的总结。
可复制的条件与界限
- 没有工资收入也能持续买进,只有当租金超过还款1.25倍以上的物业上,有愿意贷到那个金额档的贷方时。
- 不施工的提租能见效,只限于现有租客持有的住房券低于房间的规格、且前任业主没有向当局提交申请的情况。
- 远程起步的事业能与本人的工时脱钩,只有在经过住在当地自主管理的一段时间之后把管理交出去时。他的情况是一年半。
界限很大。总租金收入、现金流总额、负债总额在任何出处都没有,所以40套作为事业到底是多大规模,从外部无法测量。本人说「尽量不往外拿,每个月都投进首付」,看起来本来就没有公开手上留下多少的意图。加上三年这个长度,还没有经过大的修缮浪潮和连续空置。Section 8和DSCR贷款是美国的制度,同样的组合在别的国家是否存在,超出了出处的范围。
延伸阅读
公开单套单位经济的案例排开是这样:地方民宿3处物业全数字公开,初期345万日元、回收17个月、工程师的副业出租空间3家店首年750万日元、初期45万日元、室内迷你仓23间满租时月6.5万日元、盈亏平衡点为出租率50%。
三件的共通点是都给出了每个据点的初期费用和月度收支。这次的案例不同之处在于,租金的水平不是运营者决定的。住房当局的基准额就是上限,所以决定收入的不是能不能租满,而是针对基准额有没有交出正确的文件。
出处
- 媒体报道 Business Insider Japan(2026年8月22日、Jordan Pandy 記者、無料で全文公開)。Lawrence Guerguis 氏が24歳で30戸超を保有すること、サンディエゴ大学で金融を専攻し2024年5月に卒業したこと、相続した車を$16,000で売り$15,000を頭金に充てて残り$1,000を数か月分の返済に回したこと、1軒目はイリノイ州で返済が月約$400・そのZIPコードのHUD基準家賃が約$1,300・DSCRが2.0超だったこと、DSCRローンは家賃が返済を何倍上回るかで審査され最低1.25が必要なこと、クリーブランドで1年半の自主管理を経て自前の管理会社を設立し2026年6月にカリフォルニア州オレンジカウンティへ移ったこと、「お金のために生きたくない」という本人の言葉を記載
- 媒体报道 BiggerPockets Real Estate Podcast 本人出演回の全文トランスクリプト(2026年9月、無料)。保有40戸・「月に数千ドルのキャッシュフロー」という表現、1軒目(イリノイ州ピオリア)の購入額$65,000・頭金約$15,300・返済$480台・Section 8家賃約$1,400で入居者負担ゼロ、クリーブランドの1件目デュプレックス$88,000で返済$675・既存家賃$650×2から2ベッドルーム基準の約$1,200×2へ、返済$524で家賃$1,850の戸建て、返済約$540で家賃$1,300の4ベッドルーム、返済$709で家賃$1,720の3ベッドルーム、6か月で6戸・頭金は1件$17,000〜$20,000、パートナーに30%のエクイティと家賃50/50を渡して後に買い戻したこと、$1,000〜$2,000の差で案件を落とした後悔を記載
相似案例
热门文章
- 1
Payout:14天「氛围编程」出来的集体诉讼App,9个月做到ARR $1,003,227。开发成本约$10,推动增长的是拥有1,000万粉丝的搭档
近期29人访问 - 2
从30日元到8年后,3款应用并行运营达到月入20万日元的个人开发记录
近期27人访问 - 3
Starter Story:月入$91.7K的创业案例媒体被HubSpot收购——创始人发推"HubSpot应该收购我们"仅数月之后
近期26人访问 - 4
minne平台最高月销售额100万日元。前设计师出身的手工艺作家讲述"卖得动的照片"的技术
近期22人访问 - 5
Instatus:只做状态页做到MRR $48K,指标全部公开——砍掉零付费客户的“Sup”,改向大企业并涨价
近期22人访问
最新文章
- 2026-10-08
VMagicMirror:几乎全部功能免费开放,仍在BOOTH累计卖出1,000万日元
- 2026-10-08
Native:看不懂成分表的律师做的DTC除臭剂品牌,约两年半后被P&G以1亿美元现金收购——创始人持股超九成
- 2026-10-08
10Beasts:只有8篇文章的亚马逊联盟网站,9个月做到月入8万美元——大学生以57万美元卖掉的17天后,谷歌惩罚来了
- 2026-10-07
Repsona:一个人做了5年,总营收1,240万日元——自评"作为创业是大失败"的任务管理SaaS账本
- 2026-10-07
Bargaineering:每天只赚几美分的家庭理财博客,5年后以300万美元售出