
Landlord Larry、24歳で戸建て40戸。返済$480台の家にSection 8家賃$1,400という1戸の単位経済
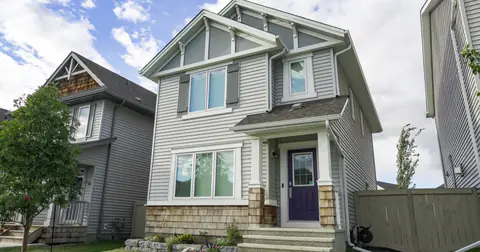
Lawrence Guerguis氏(Landlord Larry)は3年で米中西部の戸建てを40戸まで増やした。ただし総家賃収入は公開していない。出ているのは1戸ずつの数字で、返済$480台の物件にSection 8の家賃が約$1,400入っていた。
執筆: Small Start 編集部(公開情報の要約+独自分析)
24歳で戸建てを40戸も持っているそうですね。大学生のうちに、どうやって家を買えたんですか?
鍵は2つの制度にあります。本人の収入を問わない融資と、政府が払う家賃です。
- 1軒目の返済$480台と家賃約$1,400という1組の数字と、出典ごとの食い違い
- DSCRローンとSection 8で、与信と家賃の決め方を外に出した設計
- $650を$1,200に、$900を$1,600に上げた手続きの話
- 見ずに買った1軒目、失敗した改修、資金の出どころという弱さの実数
- 総家賃も負債総額も出ていない、という限界
返済は月$480台です。
そこに入る家賃は約$1,400。しかも入居者の負担はゼロで、全額が住宅バウチャー(Section 8)から支払われました。
米カリフォルニア州出身のLawrence Guerguis氏が、大学3年生のときに買った1軒目の数字です。
氏はいま24歳で、保有する戸建ては40戸まで増えています。
この事例には、総額の数字がありません。
BiggerPockets の出演回で使われている表現は「月に数千ドルのキャッシュフロー」までで、それ以上の分解はされていません。
それでも記録したのは、総額の代わりに1戸ずつの返済と家賃が並んで出ているからです。
24歳で40戸という見出しは、規模の話をしているように見えます。でも検証できるのは、1組ずつの数字です。
ここでは、その1組を数え上げます。
公開されている1戸ずつの数字
| 物件 | 数字 |
|---|---|
| 1軒目(イリノイ州ピオリア、在学中) | 購入$65,000、頭金約$15,300、返済$480台、Section 8家賃 約$1,400(入居者負担ゼロ) |
| 同じ1軒目(Business Insider版) | 返済 月約$400、そのZIPコードのHUD基準家賃 約$1,300、DSCRは2.0超 |
| クリーブランド1件目(デュプレックス) | 購入$88,000、返済$675。既存家賃は$650×2室で、3か月後に2ベッドルーム基準の約$1,200×2へ |
| 戸建て(改修が必要だった1件) | 返済$524、家賃$1,850 |
| 4ベッドルーム2バスの戸建て | 返済 約$540、家賃$1,300 |
| 3ベッドルーム1バスの戸建て | 返済$709、家賃$1,720 |
| 最近買った1件 | 3ベッドルームで家賃$900だったものが$1,600へ |
| 取得のペース | 目標は1年で6戸、実績は6か月で6戸。頭金は1件$17,000〜$20,000 |
| 元手 | 相続した車の売却$16,000。うち$15,000を頭金、$1,000を数か月分の返済へ |
| 戸数 | 30戸超(2026年8月)から40戸(2026年9月) |
| 体制 | 本人。1年半の自主管理のあと自前の管理会社を設立 |
Business Insider Japan は返済 月約$400・HUD基準家賃 約$1,300と書き、BiggerPockets のトランスクリプトでは本人が返済$480台・家賃約$1,400と話しています。どちらかに寄せず、両方を置きました。返済に対する家賃の倍率は、前者で約3.3倍、後者で約2.9倍になります。
見出しは40戸だが、検証できるのは$480と$1,400の1組だけ
この事業の設計は、2つの仕組みを同時に外に出したところにあります。
1つ目は与信です。
氏は大学在学中に買っています。給与明細も所得もないので、通常の住宅ローンは組めません。
使ったのはDSCRローンです。審査されるのは本人の収入ではなく、物件の家賃が返済を何倍上回るか(Debt Service Coverage Ratio)です。
最低1.25が要件とされ、1軒目は2.0を超えていました。本人は、この金額帯まで貸してくれる貸し手をBiggerPocketsの掲示板で探して見つけています。
2つ目は家賃の決まり方です。
Section 8では、家賃の70%から100%を住宅当局が払います。1軒目の入居者は所得がゼロだったので、家賃の100%が政府から入りました。
本人が「完璧な入居者が必要だった。政府は支払いを一度も落とさない」と話しているのは、この意味です。
- 与信を物件に預ける
DSCRローンなら、本人の所得が無くても在学中から買えます。
- 家賃を当局の基準に預ける
Section 8なら、賃料交渉も入居者の与信審査も要りません。
- 頭金を回して次を買う
目標は1年で6戸でしたが、実績は6か月で6戸でした。
この事業が外に出したのは、与信と家賃の決め方の両方です。
編集部の判断として書いておきます。物件を安く買えたことよりも、24歳で40戸まで積めた理由はここにあります。
本人の所得が要らないので、在学中から買える。家賃が当局の基準で決まるので、賃料交渉も入居者の与信審査も要らない。
値上げの余地は、物件ではなく手続きの側にあった
もう1つの収入源が、公開された数字の中でいちばん具体的です。
クリーブランドで最初に買ったデュプレックスは、2室とも3ベッドルームでした。なのに入居者は、2ベッドルーム分のバウチャーしか持っていませんでした。
家賃は1室$650で止まっていました。
氏は住宅当局の基準を調べたうえで、2ベッドルーム基準の約$1,200まで申請しました。3か月後、2室ともその額になりました。
工事は一切していません。すでにSection 8の検査を通っている物件だったからです。
なぜ前のオーナーはやらなかったのでしょうか。
本人の説明では、Section 8の家賃引き上げは書類を現地の当局へ対面で出す必要があります。遠隔の投資家は現地に人がいないか、そもそも制度を知りません。
その物件は所有者が何度も入れ替わっていましたが、誰も申請を出していませんでした。
最近も、3ベッドルームで家賃$900だった物件を$1,600まで上げています。
ここは編集部の読みが本人と少し違います。氏は自分の強みを「数字を理解していること」だと言いますが、$650から$1,200、$900から$1,600という動きを作ったのは計算ではなく、現地に住んで当局の窓口に自分で書類を持っていける状態を作ったことのほうだと見ています。
実際に氏はクリーブランドに引っ越し、最初の1年半は自分で管理しています。
弱さも実数で残っている
- 1軒目は現地を見ずに買い、入居者が決まるまで数か月かかった
- そのときの入居審査は、本人の言葉で「まったく良くなかった」
- 改修を自分でやり、下塗りなしの塗装と床のサンディングでつまずいた
- 1年目は$1,000から$2,000の差で売主と折り合わず、案件を何度も落とした
1軒目は現地を見ずに買いました。Facebookのグループで見つけた便利屋に見てもらい、親指を立ててもらっただけです。
本人は「給湯器が何かも知らなかった」と話しています。
入居者が決まるまでには数か月かかりました。そのとき使った審査は、本人の言葉で「まったく良くなかった」。
改修も自分でやって失敗しています。下塗りをせずに壁を塗り、床のサンディングをやり直そうとしてうまくいきませんでした。当時の写真が残っているそうです。
資金の出どころも、他人が同じ形で用意できるものではありません。
氏は暗号資産のDiscordに入り、「資産が明日ゼロになるかもしれない」と繰り返して現物資産への投資を説きました。そこで反応した1人から資金を得て、6戸ぶんの頭金に充てています。
条件はエクイティ30%と家賃の50/50でした。
後に買い戻しましたが、本人は「これは正しいやり方ではない。パートナーを組むなら最初から長期の計画を決めておくこと」と振り返っています。
そして最大の後悔として挙げているのが、値付けの側です。
1年目は$1,000から$2,000の差で売主と折り合わず、案件を何度も落としました。小さな物件では、その差は月$5にしかなりません。
「全部もっと早く買っておけばよかった」。これが本人の総括です。
総家賃も負債総額も出ておらず、40戸の規模は外から測れない
総家賃収入とキャッシュフロー総額、負債総額がどの出典にもありません。40戸という戸数が事業としてどれだけの規模なのかは、外から測れません。本人は「できるだけ持ち出さず、毎月頭金に回している」と話していて、手元に残る額そのものを公開する意図はなさそうに見えます。
この事例の限界は大きいです。検証できるのは、上に並べた1戸ずつの返済と家賃の組だけです。
期間の短さもあります。
3年という期間は、修繕の大きな波や空室の連続をまだ通っていない長さです。家賃が当局の基準で決まり、返済の2倍前後が入るという1戸ごとの倍率も、その波を通った後の数字ではありません。
そしてSection 8とDSCRローンは米国の制度です。与信と家賃の決め方を外に出すという前の節の組み合わせが、他の国にあるかどうかは出典の範囲外です。
家賃を自分で決めない、という違い
1戸あたりの単位経済を公開している事例を並べると、こうなります。
いずれも、1拠点あたりの初期費用と月の収支が出ている点が共通しています。
今回の事例が異なるのは、家賃の水準を運営者が決めていないところです。
住宅当局の基準額が上限になっています。
だから収入を決めているのは、埋まるかどうかではありません。基準額に対して、正しい書類が出ているかどうかです。
この記事、スゴいと思ったら
近い規模・近い業種の事例
よく読まれている記事
- 1
プログラミング学習開始から5年で年461万円。教育系アプリ個人開発、3年分の損益と打ち手の全記録
直近46人が訪問 - 2
売上30円から8年。アプリ3本を並行運営して月20万円に届いた個人開発の記録
直近35人が訪問 - 3
Payout、14日で「バイブコーディング」した集団訴訟アプリが9ヶ月でARR $1,003,227。開発費は約$10、伸ばしたのはフォロワー1,000万人の相棒
直近26人が訪問 - 4
Marketing Examples、購読者13万人を3年半で。積み上げた「配布」の型と月$2,300のスポンサー枠
直近25人が訪問 - 5
月100円から3年で月10万円へ。広告収益だけのツールアプリが辿った「静かな複利」の記録
直近24人が訪問
新着記事
- 2026年11月15日
Bear Blog、週末3日で作った「何も足さない」ブログサービスが月10%成長でMRR $5,000に
- 2026年11月14日
Instapainting、負債$4Kから従業員ゼロで月商$32Kへ。手描き油絵マーケットプレイスと「受動収入」論争
- 2026年11月14日
Charleston Crafted、Google流入96%減。年商$300K超のDIYブログが失ったもの
- 2026年11月13日
Tiiny Host、最初の50顧客に18ヶ月。それでもソロのまま$1M ARRに届いた静的ホスティングの7年
- 2026年11月13日
park.io、たった1人で月$125,000。期限切れドメインを$99で確保する「ほぼ全自動」ビジネスの解剖
出典
- 報道Business Insider Japan(2026年8月22日、Jordan Pandy 記者、無料で全文公開)。Lawrence Guerguis 氏が24歳で30戸超を保有すること、サンディエゴ大学で金融を専攻し2024年5月に卒業したこと、相続した車を$16,000で売り$15,000を頭金に充てて残り$1,000を数か月分の返済に回したこと、1軒目はイリノイ州で返済が月約$400・そのZIPコードのHUD基準家賃が約$1,300・DSCRが2.0超だったこと、DSCRローンは家賃が返済を何倍上回るかで審査され最低1.25が必要なこと、クリーブランドで1年半の自主管理を経て自前の管理会社を設立し2026年6月にカリフォルニア州オレンジカウンティへ移ったこと、「お金のために生きたくない」という本人の言葉を記載
- 報道BiggerPockets Real Estate Podcast 本人出演回の全文トランスクリプト(2026年9月、無料)。保有40戸・「月に数千ドルのキャッシュフロー」という表現、1軒目(イリノイ州ピオリア)の購入額$65,000・頭金約$15,300・返済$480台・Section 8家賃約$1,400で入居者負担ゼロ、クリーブランドの1件目デュプレックス$88,000で返済$675・既存家賃$650×2から2ベッドルーム基準の約$1,200×2へ、返済$524で家賃$1,850の戸建て、返済約$540で家賃$1,300の4ベッドルーム、返済$709で家賃$1,720の3ベッドルーム、6か月で6戸・頭金は1件$17,000〜$20,000、パートナーに30%のエクイティと家賃50/50を渡して後に買い戻したこと、$1,000〜$2,000の差で案件を落とした後悔を記載